
Iza optimističnih poruka o finansijskoj stabilnosti Republike Srpske kriju se milijarde maraka duga i nova zaduženja koja će godinama dolaziti na naplatu. Milorad Dodik poboljšanje kreditnog rejtinga predstavlja kao dokaz ekonomskog uspjeha, ali podaci o dugu, kamatama i refinansiranju starih obaveza otvaraju sasvim drugačiju sliku.
Dodik ponovo u centru
Bivši predsjednik Republike Srpske Milorad Dodik nastavlja nastupati kao jedna od ključnih političkih figura u tom entitetu, iako funkciju predsjednika službeno obavlja Siniša Karan.
Takav odnos bio je posebno vidljiv prilikom posjete predsjednika Srbije Aleksandra Vučića Bosni i Hercegovini, kada je Dodik bio izrazito prisutan uz Vučića, dok su predstavnici izvršne vlasti Republike Srpske ostali u drugom planu.
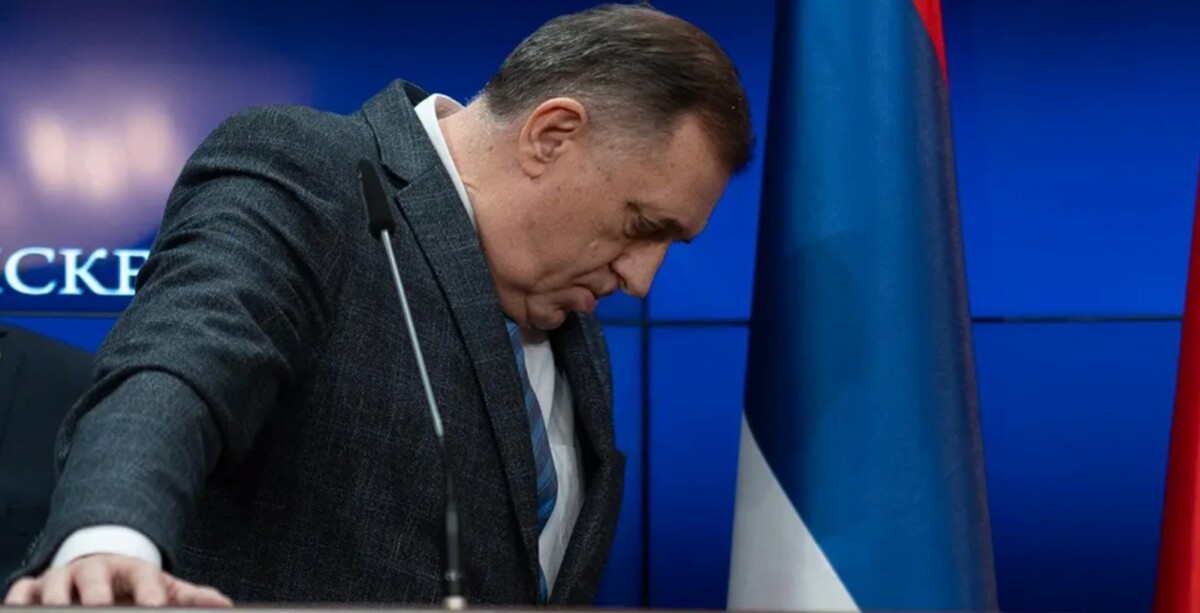
Dodik je u međuvremenu ponovo govorio o ekonomskom stanju Republike Srpske, koristeći posljednju ocjenu kreditnog rejtinga kao argument da je politika vlasti donijela dobre rezultate.
– Najnovija ocjena kreditnog rejtinga je ogromno priznanje da je Republika Srpska otišla dva koraka naprijed. Ogromno priznanje da smo u složenim uslovima prešli dva stepenika naviše. Ogroman podstrek našoj privredi i sigurnost za naš narod i sve ljude u Srpskoj. Sve vrijeme vodili smo odgovornu ekonomsku politiku, znali šta hoćemo i dobili smo potvrdu da smo stabilna i perspektivna ekonomija. Oni koji se predstavljaju kao ekonomski stručnjaci mogu da ne razumiju, da ne čitaju, mogu i da lažu, da izmišljaju crne scenarije. Mogli bi bar i da se izvine. Ne nama, već narodu – poručio je Dodik.
Međutim, poboljšanje kreditnog rejtinga samo po sebi ne znači da su problemi javnih finansija nestali. Za potpuniju sliku potrebno je posmatrati ukupni dug, cijenu zaduživanja, rokove dospijeća i način na koji se pozajmljeni novac troši.
Milijarde maraka duga
Ukupan dug Republike Srpske iznosi oko 6,85 milijardi KM, dok javni dug iznosi približno 6,02 milijarde KM.
Dodatnu pažnju privlači podatak da je za 2026. godinu planirano dugoročno zaduženje do 1,69 milijardi KM.
Upravo zbog toga mogućnost pronalaska novih kreditora ne može sama po sebi biti dokaz ekonomskog uspjeha.
Kredit predstavlja obavezu koja mora biti vraćena zajedno s kamatama. Ključno pitanje zato nije samo može li se Republika Srpska ponovo zadužiti, već koliko će to zaduženje koštati i za šta će novac biti iskorišten.
Ako se kredit koristi za investicije koje stvaraju novu ekonomsku vrijednost, takvo zaduženje ima drugačiju svrhu od pozajmljivanja novca za pokrivanje tekućih budžetskih potreba ili vraćanje ranijih dugova.
Dugovi javnih preduzeća
U ukupnoj finansijskoj slici ne treba zanemariti ni obaveze javnih preduzeća.
Prema podacima za kraj 2024. godine, najveći dužnik među javnim preduzećima Republike Srpske bila je Elektroprivreda RS, sa približno 106 miliona eura duga.
Problemi javnih kompanija mogu predstavljati dodatni rizik za javne finansije ukoliko se pojavi potreba da vlast interveniše kako bi omogućila njihovo normalno funkcionisanje.
Zbog toga podatke o direktnom dugu Republike Srpske treba posmatrati zajedno sa stanjem u javnom sektoru i obavezama kompanija koje se nalaze pod kontrolom vlasti.
Ko je dao novac?
Jedno od najvećih pitanja odnosi se na zaduženje od 250 miliona eura, odnosno približno 489 miliona KM.
Javnosti još nije poznat identitet kreditora u ovom finansijskom aranžmanu.
Prema objavljenim informacijama, rok dospijeća ovog duga je 8. maj 2033. godine, dok je ugovorena kamatna stopa od 6,375 posto koja će se plaćati jednom godišnje.
Upravo izostanak informacije o kreditoru izaziva dodatne polemike.
Dodik i ministrica finansija Republike Srpske Zora Vidović još nisu javno odgovorili ko je osigurao gotovo pola milijarde maraka.
Ako će se kredit vraćati sredstvima javnog sektora, onda se postavlja pitanje zbog čega građanima nisu poznati svi ključni detalji aranžmana.
Londonsko zaduženje
To nije jedina velika finansijska obaveza Republike Srpske.
RS se 26. marta na Londonskoj berzi zadužila za 500 miliona eura, uz rok dospijeća u aprilu 2031. godine.
Ta sredstva potom su korištena i za vraćanje glavnice starog kredita od 300 miliona eura, podignutog u aprilu 2021. godine po kamatnoj stopi od 4,75 posto.
Upravo ovaj primjer pokazuje zbog čega ekonomski analitičari sve češće upozoravaju na refinansiranje postojećih obaveza.
Kada stari dug dođe na naplatu, moguće je pronaći novi izvor finansiranja i tim sredstvima vratiti prethodno zaduženje.
Takva praksa nije neuobičajena, ali rizik raste ukoliko novi krediti postanu glavni način servisiranja ranije preuzetih obaveza.
Opasnost spirale duga
U takvim okolnostima može se pojaviti ono na šta ekonomisti upozoravaju kao na spiralu zaduživanja.
Problem nastaje kada sve veći dio novog duga služi za servisiranje prethodnih obaveza, dok kamate i nova dospijeća stvaraju potrebu za dodatnim pozajmljivanjem.
Vlast Republike Srpske ima drugačije tumačenje.
Premijer Savo Minić refinansiranje je predstavljao kao dokaz finansijske stabilnosti Republike Srpske.
Međutim, sama mogućnost pronalaska novih kreditora ne daje odgovor na pitanje dugoročne održivosti javnih finansija.
Mnogo važnije je može li ekonomija stvarati dovoljno prihoda da se postojeće obaveze uredno servisiraju bez stalne potrebe za novim velikim kreditima.
Kredit nije prihod
Upravo tu se nalazi ključna razlika koju političke poruke često zanemaruju.
Kredit nije budžetski prihod nastao povećanjem proizvodnje, izvoza ili privredne aktivnosti.
Pozajmljeni novac trenutno povećava raspoloživa sredstva, ali istovremeno stvara novu obavezu.
Osim glavnice, potrebno je platiti i kamate, pa je konačan iznos koji će biti vraćen veći od prvobitno pozajmljenog novca.
Zbog toga novo zaduženje ne može automatski biti predstavljeno kao ekonomski uspjeh.
Ako dug raste brže od ekonomije i budžetskih prihoda, sve veći dio budućih budžeta može završavati na servisiranju obaveza iz prethodnih godina.
Ko plaća račun?
Javni dug na kraju nije samo broj koji postoji u finansijskim izvještajima.
Obaveze se vraćaju iz budžetskih sredstava, zbog čega pitanje zaduživanja direktno utiče na finansijski prostor koji vlast ima za plate, penzije, infrastrukturu, zdravstvo, obrazovanje i druge javne potrebe.
Upravo zato transparentnost velikih kreditnih aranžmana postaje posebno važna.
Građani imaju interes znati ko daje novac, koliko taj novac košta, kada dospijeva na naplatu i za šta se koristi.
Poboljšanje kreditnog rejtinga može predstavljati pozitivan signal kreditorima i investitorima, ali ne briše postojeće dugove niti automatski znači da je ekonomska situacija bez problema.
Zbog toga Dodikove poruke o finansijskoj stabilnosti treba posmatrati zajedno s konkretnim brojkama o dugu.
Pitanja ostaju otvorena
Republika Srpska trenutno ima milijarde maraka ukupnog duga, planira nova zaduženja, dok se dio novog novca koristi za servisiranje ranijih obaveza.
Istovremeno, javnosti nisu poznati svi detalji pojedinih velikih finansijskih aranžmana.
Najupadljiviji primjer ostaje kredit od 250 miliona eura.
Ko je Republici Srpskoj pozajmio gotovo pola milijarde maraka, zbog čega identitet kreditora nije objavljen i kakvi su kompletni uslovi aranžmana pitanja su koja i dalje čekaju odgovor.
Zbog toga rasprava o stvarnom stanju finansija Republike Srpske teško može biti završena samo informacijom o poboljšanju kreditnog rejtinga.
Prava slika zavisit će od toga koliko dug raste, koliko košta njegovo servisiranje, gdje odlazi pozajmljeni novac i koliko će novih kredita biti potrebno kada postojeće obaveze dođu na naplatu.
Dok svi ti podaci ne budu potpuno poznati, ostat će i ključno pitanje koje se tiče svakog građanina Republike Srpske, koliko će sadašnja politika zaduživanja koštati generacije koje će te dugove morati vraćati?